Eine Leckortung kostet bei einem normalen Schaden im Schnitt zwischen 150 und 900 Euro – je nach Aufwand und Ortungsmethode. Der Betrag richtet sich danach, wie tief das Leck sitzt und welche Technik nötig ist. Die gute Nachricht: Handelt es sich um einen versicherten Leitungswasserschaden an einem fest verbauten Rohr, übernimmt die Kosten in aller Regel komplett die Wohngebäudeversicherung. Als Experte für Feuchteschäden erkläre ich Ihnen, welche Methode was kostet und wer am Ende zahlt.
Inhalt dieser Seite
- Was kostet eine Leckortung nach Methode?
- Wer zahlt die Leckortung?
- Was Sie im Schadensfall beachten sollten
- Häufige Fragen zu den Kosten der Leckortung
Was kostet eine Leckortung nach Methode?
Der Preis einer Leckortung hängt vor allem von der eingesetzten Technik ab. Die folgenden Werte sind eine Orientierung für die reine Ortung – ohne die spätere Reparatur und ohne die Trocknung des Schadens. Welche Methode wann sinnvoll ist, erläutere ich ausführlich im Überblick zu Verfahren und Ablauf der Leckortung.
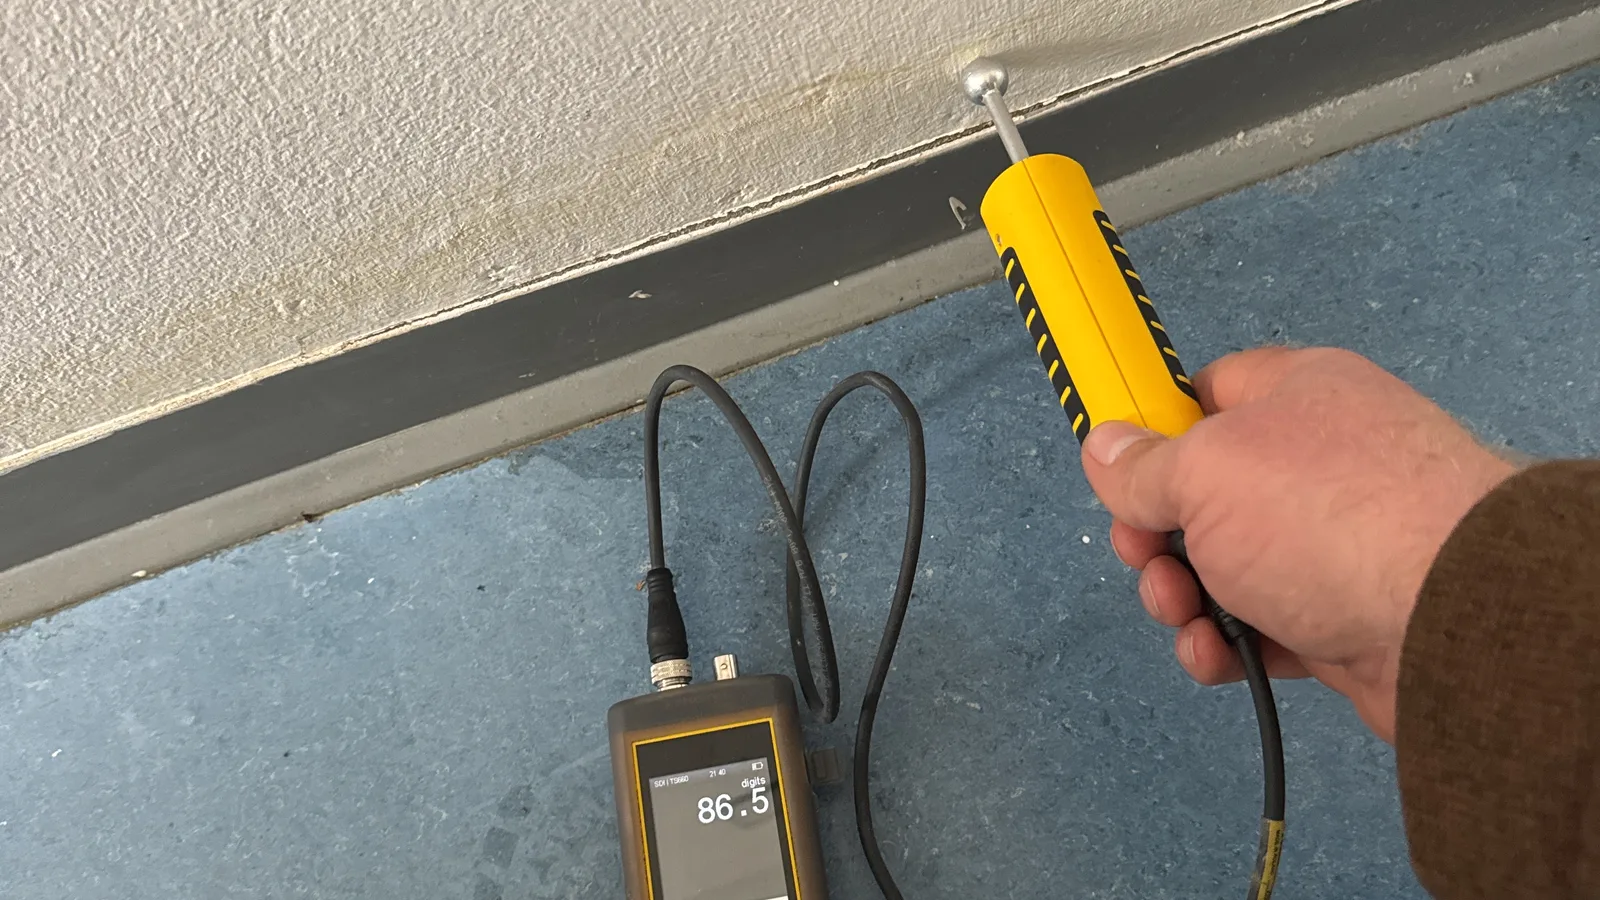
- Elektronische Feuchtemessung: ca. 150–400 €
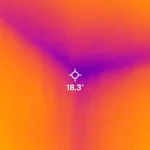
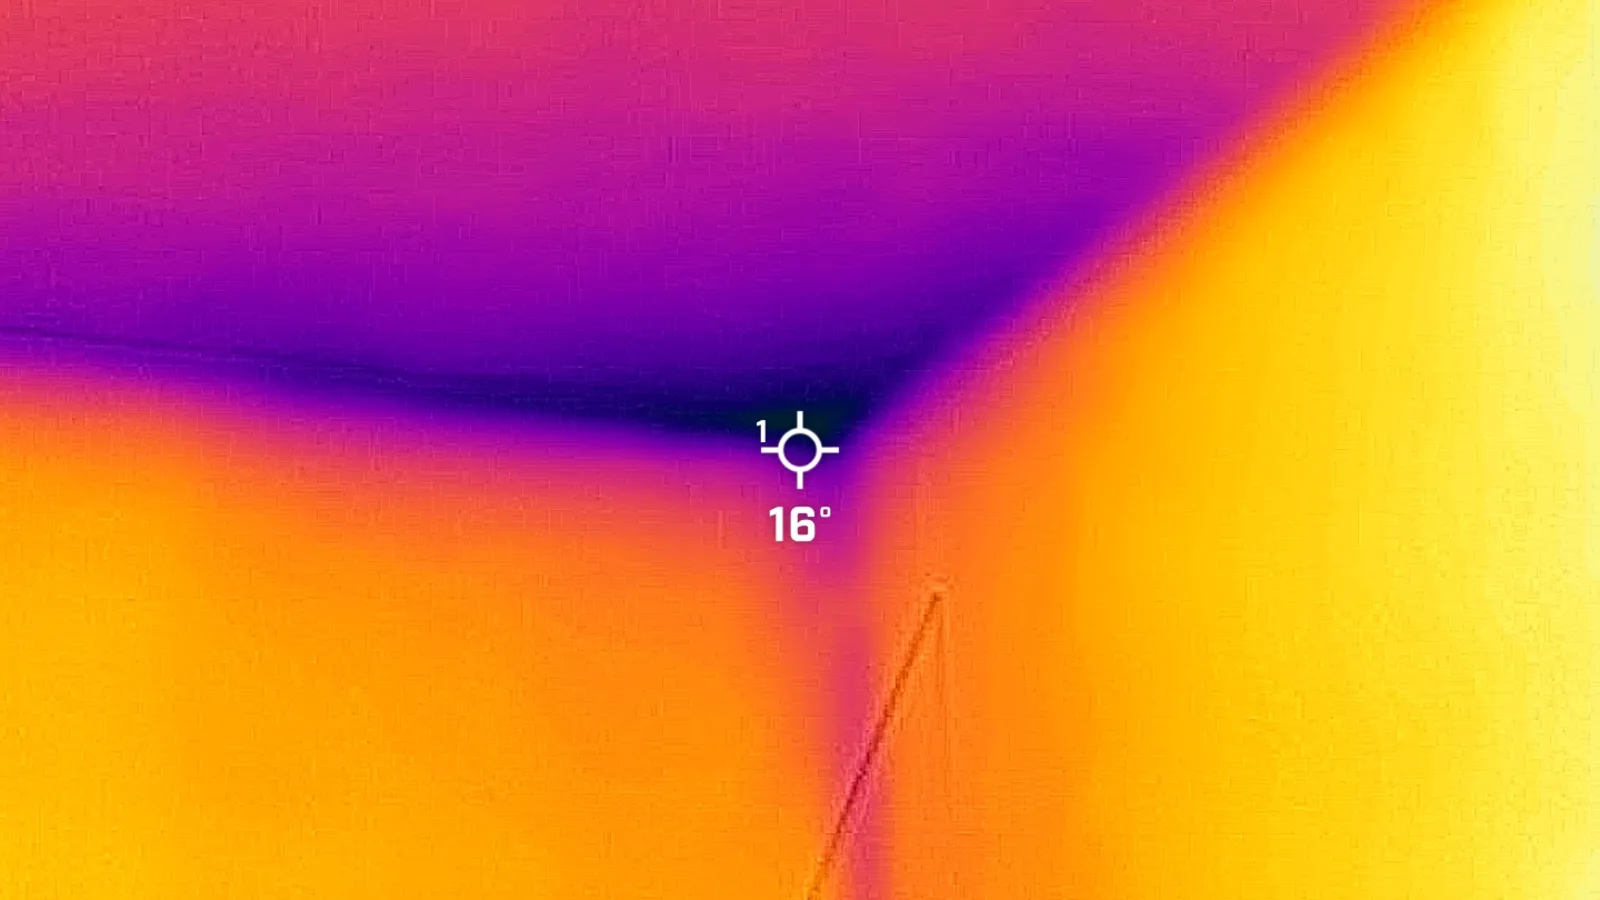
- Thermografie / Infrarot: ca. 150–600 €
- Akustische Ortung: ca. 200–500 €
- Tracergas-Verfahren: ca. 300–900 €
- Komplexe Leckortung (schwer zugängliches Leck): bis zu 2.000 € oder mehr
- Notdienst-Zuschlag (Wochenende oder nachts): zusätzlich 50–150 €/Stunde
In der Praxis wird selten nur ein Verfahren eingesetzt. Ein erfahrener Betrieb kombiniert Messtechnik – etwa erst eine Feuchtemessung zur Eingrenzung, dann Thermografie oder Tracergas zur genauen Lokalisierung. Der Vorteil: Der Schaden lässt sich zerstörungsfrei finden, ohne auf Verdacht Wände oder Estrich aufzustemmen.
Wer zahlt die Leckortung?
Bei einem versicherten Schadenereignis tragen Sie die Ortungskosten meist nicht selbst. Entscheidend ist, welche Versicherung für die Schadensart zuständig ist. Die Details zur Kostenübernahme bei Wasserschäden vertiefe ich im Ratgeber Wasserschaden – wer zahlt?.
- Wohngebäudeversicherung: zuständig bei versicherten Schäden an fest verbauten Rohren, also beim klassischen Leitungswasserschaden. Sie übernimmt in der Regel auch die Leckortung.
- Hausratversicherung: greift, wenn das Leck an einem flexiblen Schlauch eines beweglichen Geräts sitzt – etwa an Spül- oder Waschmaschine – und dadurch Einrichtung beschädigt wird.
- Vermieter (in der Mietwohnung): beauftragt die Ortung und rechnet über die Gebäudeversicherung ab. Als Mieter zahlen Sie in der Regel nicht mit – außer, der Schaden wurde nachweislich mutwillig oder grob fahrlässig verursacht.
In einer Mietwohnung ist die Zuständigkeit oft der erste Streitpunkt. Ich habe erlebt, dass eine Hausverwaltung eine Ortung zunächst dem Mieter in Rechnung stellen wollte, obwohl das Leck an einer fest verbauten Steigleitung saß – ein klarer Fall für die Gebäudeversicherung. Wer als Mieter unsicher ist, sollte den Schaden umgehend dem Vermieter melden und sich bei Fragen zu Rechten und Pflichten an einen Mieterverein oder einen Anwalt wenden. Wie die Verantwortung bei Wasserschäden in der Miete verteilt ist, lesen Sie im Ratgeber Wasserschaden in der Mietwohnung. Diese Seite ersetzt keine Rechtsberatung.
Was Sie im Schadensfall beachten sollten
Damit die Versicherung die Kosten übernimmt, kommt es auf die richtige Reihenfolge an. Der häufigste Fehler ist, sofort selbst einen Betrieb zu beauftragen – und dann auf der Rechnung sitzenzubleiben, weil die Versicherung nicht eingebunden war.
- Erst die Versicherung informieren, bevor Sie selbst eine Firma beauftragen. So ist die Kostenübernahme abgestimmt.
- Den Schaden sofort dokumentieren: feuchte Stellen und austretendes Wasser fotografieren, bevor etwas beseitigt wird.
- Ein Ortungsprotokoll mit Messdaten verlangen: Die Versicherung fordert diese Dokumentation als Nachweis für die Kostenübernahme.
Rufen Sie im Schadensfall zuerst Ihre Versicherung an und lassen Sie sich das Vorgehen bestätigen, bevor Sie einen Betrieb beauftragen. Ein sauberes Ortungsprotokoll ist dabei Gold wert: Wir halten darin die Feuchte-Messwerte, das eingesetzte Ortungsverfahren und die genaue Fundstelle samt Fotos fest. Je lückenloser dieser Nachweis ist, desto reibungsloser reguliert die Versicherung. Fehlt er, wird die Erstattung erfahrungsgemäß zäh – und im schlechtesten Fall bleiben Sie am Ende selbst auf den Kosten sitzen.
Georg Zischka, Klima Center
Steht das Leck fest, folgen Reparatur und Trocknung. Wir übernehmen die Leckortung und die anschließende Wasserschadensanierung in Rosenheim aus einer Hand – inklusive der Dokumentation, die Ihre Versicherung braucht. Bei einem akuten Wasseraustritt erreichen Sie uns rund um die Uhr über unsere Kontaktseite.
Häufige Fragen zu den Kosten der Leckortung
Eine Leckortung kostet bei einem normalen Schaden im Schnitt 150 bis 900 Euro. Der genaue Preis hängt von der Methode und davon ab, wie schwer das Leck zugänglich ist. Bei einer komplexen Ortung sind bis zu 2.000 oder mehr Euro möglich.
Am günstigsten ist die elektronische Feuchtemessung mit rund 150 bis 400 Euro. Thermografie liegt bei etwa 150 bis 600 Euro, das aufwendigere Tracergas-Verfahren bei 300 bis 900 Euro. Welche Methode passt, hängt von Lage und Art des Lecks ab. Meist werden mehrere Methoden kombiniert.
Bei einem versicherten Leitungswasserschaden an fest verbauten Rohren übernimmt in der Regel die Wohngebäudeversicherung die Leckortung komplett. Sitzt das Leck an einem beweglichen Gerät und beschädigt Einrichtung, kann die Hausratversicherung zuständig sein.
In der Mietwohnung beauftragt der Vermieter die Ortung und rechnet über die Gebäudeversicherung ab. Als Mieter zahlen Sie in der Regel nicht mit, außer der Schaden wurde nachweislich mutwillig oder grob fahrlässig verursacht. Bei Unsicherheit hilft ein Mieterverein oder Anwalt weiter.
Ja. Informieren Sie die Versicherung, bevor Sie selbst einen Betrieb beauftragen. Wer ohne Abstimmung beauftragt, riskiert, auf den Kosten sitzenzubleiben. Dokumentieren Sie den Schaden mit Fotos und verlangen Sie ein Ortungsprotokoll mit Messdaten.
Für einen Einsatz am Wochenende oder nachts kommt meist ein Notdienst-Zuschlag von 50 bis 150 Euro zu den regulären Kosten hinzu. Bei einem versicherten Schaden ist in der Regel auch dieser Zuschlag abgedeckt.